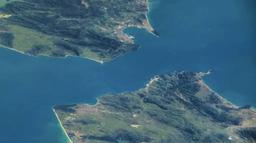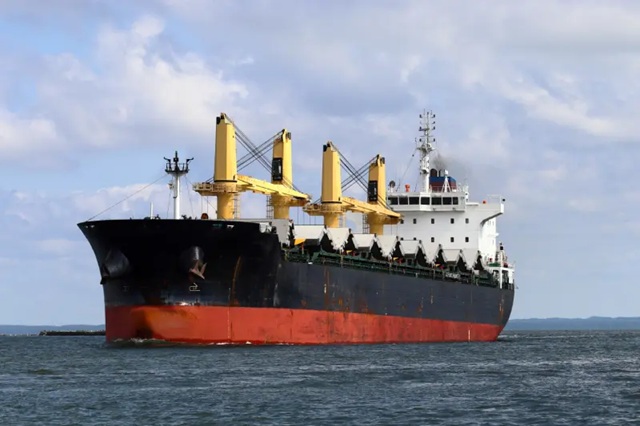
وفقًا لبيانات AXSMarine، ومقرها بريطانيا، رُصدت 338 سفينة بضائع سائبة في منطقة الخليج العربي إثر استمرار إغلاق مضيق هرمز. ويشمل ذلك 4 سفن من فئة Capesize، و3 من فئة Baby Capesize، و15 من فئة Post-Panamax، و71 من فئة Panamax، و23 من فئة Ultramax، و44 من فئة Supramax، و17 من فئة Handymax، و62 من فئة Handysize، بالإضافة إلى 161 سفينة بضائع سائبة صغيرة. ويسهم هذا الوضع بلا شك في تشديد القيود على إمدادات السفن، فيما تم الإبلاغ عن هجوم واحد فقط على سفن البضائع السائبة، استهدف سفينة بحمولة 30 ألف طن ساكن.
التأثير الفوري.. وقود السفن
على غرار التعافي الذي أعقب جائحة كوفيد-19 في عام 2021، والذي أدى إلى تمدد سلاسل الإمداد العالمية إلى ما يتجاوز الافتراضات التقليدية، يكشف النزاع الجاري مع إيران عن نقاط ضعف جديدة في أسطول البضائع السائبة الجافة، وفي قطاع الشحن عمومًا.
وقد أدت الاضطرابات في أحد الممرات الحيوية للطاقة إلى تأثر نحو 20 مليون برميل يوميًا، أي ما يقارب 20% من تجارة النفط العالمية، ولا سيما تدفقات النفط الخام الثقيل والمتوسط عالي الكبريت. ومع تأثر محطات التصدير الرئيسية، ارتفعت أسعار النفط الخام، متجاوزة 100 دولار للبرميل لخام برنت. وقد امتدت هذه الصدمة إلى آسيا، حيث تسعى الدول إلى تأمين إمدادات بديلة، بينما أصدرت بعض الشركات إشعارات القوة القاهرة.
في الوقت ذاته، أصبح توفر وقود السفن مصدر قلق متزايد. فقد أفاد بعض المشغلين بصعوبة تنفيذ العقود نتيجة التحديات المرتبطة بتأمين الوقود. وبالتوازي، تؤدي الخلافات حول بنود عامل تعديل الوقود (BAF) إلى زيادة التوتر في السوق الفورية.
ويمثل هذا الوضع تحديًا خاصًا لقطاع نقل بحري غير المنتظم، حيث تعمل سفن البضائع السائبة عادةً باحتياطيات محدودة من الوقود. وفي مثل هذا النظام، يمكن لأي اضطراب قصير الأجل في إمدادات الوقود أن يتحول سريعًا إلى قيود تشغيلية، لا سيما النسبة للسفن الكبيرة العابرة للمحيطات التي تقطع مسافات طويلة.
تأثير النزاع على نطاق أوسع
على الرغم من أن العناوين تتركز عادة على النفط الخام ومنتجاته، أدى الخليج العربي دورًا مهمًا في قطاع البضائع السائبة الجافة مع تزايد النشاط. وبشكل عام، تشير بيانات AXSMarine إلى ارتفاع النشاط في المنطقة خلال عام 2025، حيث بلغت الواردات نحو 190 مليون طن، والصادرات حوالي 214 مليون طن.
ومن الجدير ذكره أن منطقة الخليج تُعد مركزًا حيويًا لإعادة تموضع السفن، إذ تربط بين حوضي المحيط الهادئ والأطلسي والعكس، ما يؤدي بشكل غير مباشر إلى زيادة بعض أوجه عدم الكفاءة في توزيع الأسطول.
وفي حال استمر النزاع القائم بشأن مضيق هرمز، فمن المرجح أن تكون صادرات الإمارات من الحجر الجيري والمواد الركامية أول القطاعات المتأثرة. إذ تمثل الإمارات وسلطنة عُمان معًا نحو 75% من الشحنات البحرية العالمية من الحجر الجيري في عام 2025.
ومن المتوقع أن تكون الأسمدة والحبوب من الأسواق التالية التي ستتأثر. وتُعد دول الخليج من أبرز موردي الأسمدة عالميًا، خاصة الأسمدة النيتروجينية، بالإضافة إلى الفوسفات. كما ترتبط أسواق الطاقة والزراعة عالميًا بشكل وثيق عبر عدة قنوات:
- الأسمدة: يُعد الغاز الطبيعي مدخلًا أساسيًا لإنتاج الأسمدة النيتروجينية.
- الوقود: تعتمد العمليات الزراعية بشكل كبير على الوقود لتشغيل المعدات، والنقل، وعمليات المعالجة.
- الوقود الحيوي: ترتبط محاصيل مثل الذرة وفول الصويا والسكر بأسواق الطاقة من خلال إنتاج الإيثانول والديزل الحيوي.
وفي حال واصلت أسعار الطاقة ارتفاعها، قد تنتقل هذه الصدمة إلى الأسواق الزراعية. ويواجه المزارعون ارتفاعًا في تكاليف الإنتاج، ما يزيد الضغط على المنتجين، لا سيما في نصف الكرة الجنوبي عند شراء المستلزمات.
يرتبط إنتاج الأسمدة النيتروجينية أساسًا بالغاز الطبيعي، بينما تُشتق بعض أنواع الوقود الحيوي من محاصيل مثل فول الصويا والذرة والسكر. وفي قطاع الوقود الحيوي، تم تقييم مؤشر RME للديزل الحيوي (إستر الميثل من زيت اللفت) مؤخرًا عند نحو 299 دولارًا للطن في السوق الفعلية، في حين تراوحت أسعار السوق الورقية بين 460 و470 دولارًا للطن، ما يعكس الترابط بين التوترات الجيوسياسية وتأثيرها على القطاع الزراعي وزيادة التركيز على إنتاج الوقود الحيوي.
هل نشهد تحولاً من الغاز إلى الفحم؟
أدت اضطرابات إنتاج الغاز الطبيعي في المنطقة إلى ارتفاع حاد في أسعاره. وقد ارتفع مؤشر JKM (المعيار المرجعي لأسعار الغاز الطبيعي المسال في أسواق آسيا) إلى 25.39 دولارًا لكل مليون وحدة حرارية بريطانية، مقارنة بـ10.70 دولارات قبل النزاع، بينما بلغت الأسعار في شمال غرب أوروبا نحو 18.93 دولارًا، بزيادة تقارب 90% خلال الفترة نفسها. ونظرًا لأن 90% من صادرات النفط الخام عبر مضيق هرمز تتجه شرقًا، فقد كان التأثير الأبرز في آسيا، وخاصة في الصين والهند وتايوان.
واستجابة لتشديد القيود على إمدادات الطاقة، بدأت الأسواق في أوروبا وكذلك في اليابان، وكوريا الجنوبية، وتايوان بالتحول تدريجيًا من الغاز إلى مصادر طاقة بديلة، أبرزها الفحم. وقد أعادت عدة دول النظر في استخدام الفحم رغم التزاماتها طويلة الأجل بخفض الانبعاثات. وساهم ذلك في ارتفاع أسعار الفحم، خاصة بعد تطبيق سياسة RKAB (خطة العمل والميزانية السنوية الإلزامية لشركات التعدين في إندونيسيا) لتنظيم مستويات الإنتاج. إلا أن إندونيسيا أعلنت مؤخرًا عن تعديلات على هذه السياسة استجابة لاضطرابات سوق الطاقة، كما تخطط لفرض ضرائب على الصادرات لتعزيز إيراداتها في ظل زيادة الطلب.
الخلاصة
من منظور سلبي، تعتمد سفن الحاويات، وسفن البضائع السائبة، وناقلات النفط جميعها على وقود مشتق من النفط لنقل البضائع عبر البحار. وإذا استمرت الاضطرابات والقيود التشغيلية التي تواجه الأسطول التجاري، قد تؤدي الضغوط الناتجة إلى التأثير سلبًا على الطلب العالمي على السلع السائبة الجافة، إلى جانب تأثير الرسوم الجمركية الأمريكية الأخيرة والتوترات التجارية.
فعلى سبيل المثال، إذا واصلت أسعار الطاقة ارتفاعها، قد يتباطأ النشاط الصناعي العالمي، لا سيما في الصين، مما يؤدي إلى تراجع الإنتاج الصناعي وانخفاض الطلب على خام الحديد والفحم المعدني.
في المقابل، ومن منظور إيجابي أكثر، إذا تم احتواء التوترات في مضيق هرمز بسرعة خلال فترة قصيرة، فقد يتحسن المشهد بشكل معتدل. إذ قد يسهم استقرار أسواق الوقود في دعم انتعاش محدود في الطلب على البضائع السائبة الجافة خلال ما تبقى من عام 2026، مع عودة الشحنات المؤجلة أو الملغاة إلى السوق.
وفي نهاية المطاف، تؤدي مخاطر الامتداد الزمني للأزمات السياسية والصراعات والتغيرات في السياسات إلى إضعاف القدرة على التخطيط وفق سيناريوهات واضحة، وتمنح الأفضلية للجهات التي تتمتع بمرونة تشغيلية قادرة على امتصاص الصدمات.
ربان السفينة الآن على قناة واتساب، اضغط هنا.